
Finansiering af boligforbedringer er en af de vigtigste beslutninger, du træffer som boligejer — og alligevel er det et område, mange undervurderer eller udsætter, til skaden allerede er sket. Hvad enten du står over for en tagrenovering, efterisolering, nyt køkken eller energioptimering af facaden, så er det den finansielle strategi, der afgør, om projektet bliver en fornuftig investering eller en dyr byrde. I denne guide gennemgår vi alle relevante muligheder: bankfinansiering, offentlige tilskud, grønne lån, opsparingsstrategier og meget mere — så du er fuldt rustet til at træffe den rigtige beslutning.
- En tagrenovering koster typisk 150.000–400.000 kr. — planlæg finansieringen i god tid
- Du kan kombinere bankfinansiering, grønne lån og statslige tilskud for at reducere nettoomkostningen markant
- Byggeskadefonden og Boligfondens støtteordninger er ofte uudnyttede ressourcer, mange boligejere ikke kender til
- Indhent altid mindst tre tilbud fra certificerede håndværkere, og tjek CVR og referencer grundigt
Hvor meget koster typiske renoveringer?
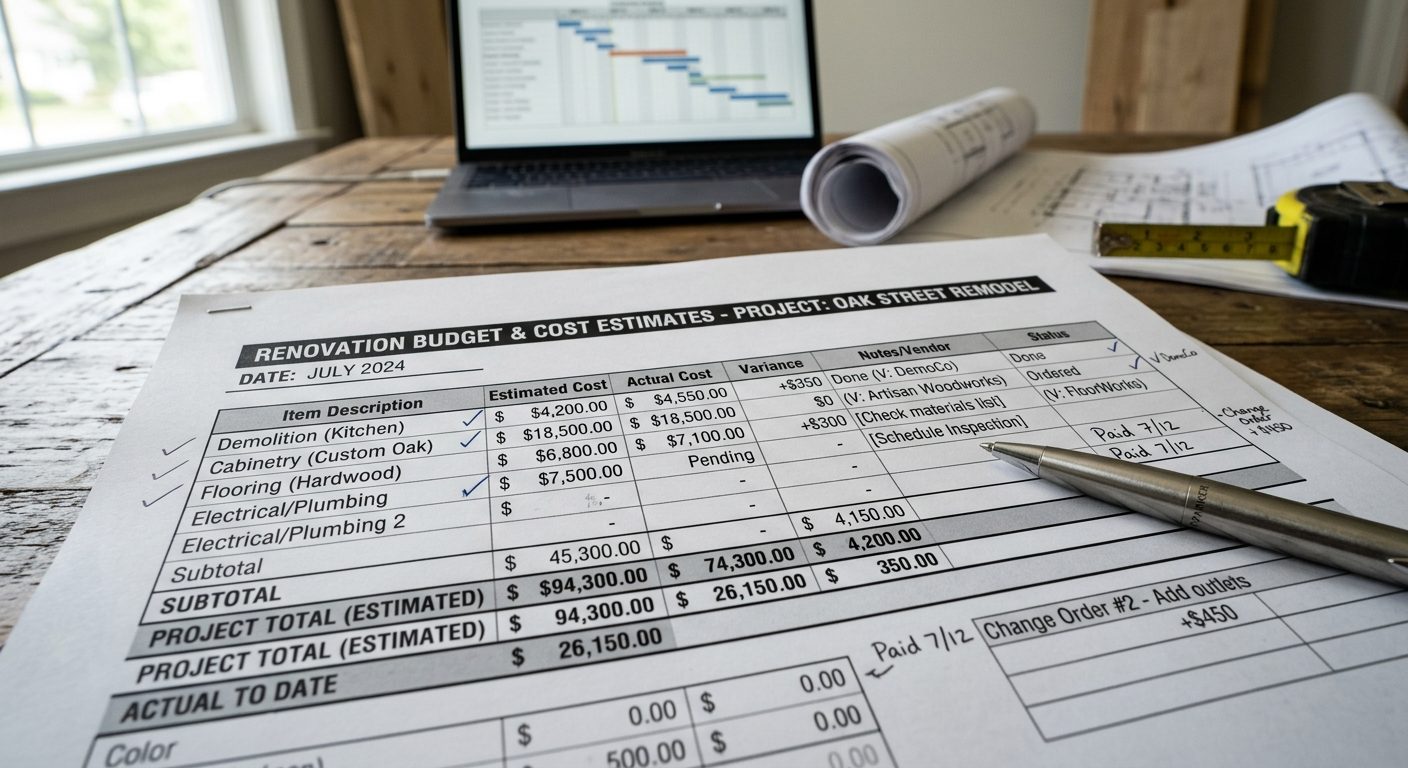
Inden du begynder at tale med banker eller søge tilskud, er det afgørende at have et realistisk billede af, hvad de mest almindelige boligforbedringer faktisk koster. Priserne varierer naturligvis afhængigt af hustype, materialevalg, adgangsforhold og regional arbejdskraft, men nedenstående tal giver et solidt udgangspunkt for budgetlægning.
Tagrenoveringer
En komplet tagrenovering er typisk den største enkeltstående udgift for en parcelhusejers vedkommende. Afhængigt af tagtype og materiale kan du forvente følgende prisklasser:
- Betontagsten (udskiftning): 150.000–250.000 kr. for et typisk parcelhus på 120–150 m²
- Tegl og naturskifer: 250.000–450.000 kr. inklusiv underlag og rygning
- Ståltagplader (trapezprofil eller ståndfalstagplade): 120.000–220.000 kr.
- Tagpap og flade tage: 80.000–180.000 kr. afhængigt af areal og lagopbygning
Hertil kan komme udgifter til isolering, nyt undertag, kviste, inddækninger og eventuel bortskaffelse af asbestholdige materialer — hvilket alene kan løbe op i 20.000–60.000 kr. Læs mere om hvilke signaler der fortæller dig, at tagrenoveringen ikke kan vente: Hvornår skal taget renoveres? Tegn på det er tid til handling.
Andre store renoveringer
- Efterisolering af loft og tagrum: 30.000–90.000 kr. afhængigt af adgangsforhold og isoleringsniveau
- Facaderenovering: 100.000–300.000 kr. inkl. ny puds, murværksreparation eller ventileret facade
- Nyt køkken: 50.000–200.000 kr. (standardinstallation til specialdesign)
- Varmepumpe (luft/vand): 80.000–150.000 kr. inkl. installation
- Udskiftning af vinduer og døre: 60.000–180.000 kr. for en fuldt gennemgang
Det er sjældent klogt at optimere på kun én del af klimaskærmen. En tagrenovering giver mest mening, hvis du samtidig sikrer korrekt isolering og ventilation — ellers risikerer du kondens og fugtproblemer. Læs vores guide til Sådan isolerer du tag og sparer på varmeomkostninger for et samlet overblik.
Bankfinansiering og boliglån
For de fleste boligejere er bankfinansiering det første sted, de kigger hen, når en større renovering nærmer sig. Det er forståeligt — men det er vigtigt at forstå de forskellige produkter, så du ikke betaler unødigt mange renter og gebyrer.
Realkreditlån og friværdi
Har du friværdi i din bolig, er et realkreditlån normalt den billigste finansieringsform. Du kan typisk låne op til 80 % af boligens vurderingsværdi via realkreditinstitutter som Nykredit, Totalkredit, BRFkredit og Realkredit Danmark. Fordelen er lav rente og lang løbetid (typisk 20–30 år), mens ulempen er stiftelsesomkostninger og tinglysning, der kan beløbe sig til 10.000–25.000 kr. afhængigt af lånestørrelse.
Et tillægslån eller om- og tilbygningslån i realkreditregi er målrettet netop boligforbedringer og kan i visse tilfælde ydes op til 80 % af den forventede ejendomsværdi efter renovering — altså baseret på den forbedrede bolig, ikke den nuværende.
Boligforbedrings- og forbrugslån i banken
Har du ikke friværdi nok, eller ønsker du ikke at belaste dit realkreditlån, tilbyder de fleste banker boligforbedringslån med renter typisk i intervallet 4–9 % p.a. i 2026. Disse lån har kortere løbetid (5–15 år) og kræver ikke tinglysning, men er dyrere end realkreditfinansiering over tid.
Undgå at finansiere større renoveringer via et forbrugslån eller kreditkort med variabel rente — de effektive renter kan nemt overstige 15–25 %, hvilket hurtigt gør en investering urentabel.
Sammenligning af finansieringsomkostninger
- Realkreditlån: Rente 3–5 % p.a., stiftelsesomk. 10.000–25.000 kr., løbetid 20–30 år
- Bankens boligforbedringslån: Rente 4–9 % p.a., stiftelsesomk. 1.500–5.000 kr., løbetid 5–15 år
- Forbrugslån: ÅOP 8–25 % p.a. — frarådes til større renoveringer
Det kan betale sig at indhente tilbud fra mindst 2–3 realkreditinstitutter og banker, da vilkårene varierer mærkbart. Forbrugerrådet Tænk publicerer jævnligt sammenligninger af låneprodukter til boligejere, som er et godt udgangspunkt for din research.
Statslige tilskuds- og støtteordninger
Mange boligejere kender ikke til de støtteordninger, som kan reducere den reelle udgift til en renovering markant. Herunder gennemgår vi de vigtigste ordninger, der er tilgængelige for private boligejere i Danmark.
Byggeskadefonden og vedligeholdelsestilskud
Byggeskadefonden er primært rettet mod almene boliger, men det offentlige tilbyder også vejledning og støtte til private boligejere via kommunale renoveringspuljen. Disse midler er i mange kommuner rettet mod bevaringsværdige bygninger, men det er altid værd at undersøge mulighederne hos din lokale tekniske forvaltning.
Håndværkerfradraget
Det statslige håndværkerfradrag (BoligJobordningen) giver mulighed for at fratrække arbejdslønnen ved en lang række hjemmeserviceydelser og boligforbedringer direkte i din skat. Fradraget er i 2026 opdelt i to kategorier:
- Grøn istandsættelse og energirenovering: Fradrag op til 25.000 kr. pr. person pr. år (kun arbejdsløn, ikke materialer)
- Øvrig istandsættelse og service: Fradrag op til 6.400 kr. pr. person pr. år
For et par giver dette et samlet potentielt fradrag på op til 50.000 kr. om året for energirenoveringer — en langt fra ubetydelig besparelse ved eksempelvis nyt tag kombineret med efterisolering. Fradraget indberettes via TastSelv på SKAT.dk og kræver, at håndværkeren er registreret i det officielle register.
Kommunale støtteordninger
En lang række kommuner tilbyder supplerende tilskud til boligforbedringer, særligt i forbindelse med energirenovering, bevaringsværdige bygninger og byfornyelse. Beløbene varierer fra 10.000 til over 100.000 kr. afhængigt af projekt og kommune. Tag kontakt til din kommunes Tekniske Forvaltning eller Byplankontor for at afdække mulighederne i netop dit område.
Energirenoveringslån og grønne lån
I takt med at energioptimering er rykket højt op på den politiske dagsorden, har både banker, realkreditinstitutter og EU-finansierede fonde lanceret særlige finansieringsprodukter målrettet grønne renoveringer. Disse produkter adskiller sig fra traditionelle lån ved lavere rente, gunstige vilkår og i visse tilfælde binding til dokumenterede energibesparelser.
Bankernes grønne lån
Stort set alle større banker tilbyder i dag et eller flere grønne boliglån. Kriteriet for at opnå den lavere rente er typisk, at renoveringen forbedrer boligens energimærke med mindst ét trin — eksempelvis fra energiklasse D til C eller bedre. Rentenedsættelsen er typisk 0,3–1,0 procentpoint sammenlignet med standardrenten, hvilket over en 15-årig løbetid kan spare dig 20.000–60.000 kr. i renteudgifter på et lån på 300.000 kr.
EU’s Renovate Europe-initiative og nationale puljer
Via EU’s klimaambitioner og Renovate Europe-initiativet er der afsat midler til nationale puljer for boligrenovering. I dansk sammenhæng administreres dele af disse midler af Energistyrelsen, som løbende opdaterer oversigten over tilgængelige ordninger. Det anbefales altid at tjekke Energistyrelsens hjemmeside for aktuelle tilskudspuljer og ansøgningsfrister.
Hvilke renoveringer er typisk støtteberettigede?
- Efterisolering af loft, ydervægge og terrændæk
- Udskiftning af vinduer og yderdøre til lavenergimodeller
- Installation af varmepumpe (luft/vand, jord/vand)
- Solcelleanlæg og solfangeranlæg
- Ventilationsanlæg med varmegenvinding
- Tagrenovering kombineret med efterisolering — særligt relevant i vores sammenhæng
En kombination af tagrenovering og efterisolering er ofte en af de bedste energiinvesteringer. For at forstå de tekniske muligheder, se vores artikel om Tagtyper og materialer: Sådan vælger du det rigtige, der hjælper dig med at vælge det tagmateriale, der bedst understøtter din helhedsplan.
Opsparing og finansieringsplan
Den mindst omtalte — men ofte klogeste — strategi for finansiering af boligforbedringer er en systematisk opsparing kombineret med en langsigtet finansieringsplan. Det kræver disciplin og forudsigelighed, men reducerer din renteeksponering markant og giver dig forhandlingskraft over for håndværkere, der foretrækker kunder, der kan betale kontant eller inden for kort tid.
Løbende vedligeholdelseskonto
En tommelfingerregel i dansk byggebranchen er, at du som boligejer bør sætte 1–1,5 % af boligens værdi til side pr. år til vedligehold og renovering. For en bolig til 3 millioner kroner svarer det til 30.000–45.000 kr. årligt. Oprettelse af en dedikeret opsparingskonto med automatisk overførsel er den mest effektive måde at gøre dette til en vane.
Prioritering af renoveringer
Ikke alle renoveringer er lige vigtige — eller lige rentable. En struktureret prioritering hjælper dig med at dirigere pengene de rigtige steder hen:
- Klimaskærm (tag, facade, vinduer): Forebyg fugt- og varmetabsskader — højeste prioritet
- Energioptimering (isolering, varmekilde): Reducerer løbende driftsomkostninger
- Installationer (el, VVS): Sikkerhed og lovgivningsmæssige krav
- Æstetik og komfort (køkken, bad, overflader): Laveste prioritet ud fra et vedligeholdssynspunkt
Kombiner finansieringskilder strategisk
Den optimale finansieringsmodel for en større boligrenovering kombinerer typisk:
- Opsparet kontantbetaling for at reducere lånebehovet
- Realkreditlån eller grønt boliglån til den resterende del
- Håndværkerfradrag for at reducere den skattemæssige nettoomkostning
- Eventuelle kommunale tilskud eller Energistyrelsens puljer
Lav altid en samlet beregning, der medregner alle disse faktorer — den reelle nettopris for en renovering til 300.000 kr. kan sagtens reduceres til 200.000–230.000 kr. efter tilskud, fradrag og lavere energiregning over 10 år.
Sådan får du troværdige tilbud
Den dyreste fejl, mange boligejere begår, er ikke at vælge den forkerte finansiering — det er at betale for meget eller for lidt for selve renoveringen. At indhente og evaluere håndværkertilbud korrekt er en færdighed, der kan spare dig 30.000–100.000 kr. på et enkelt projekt.
Indhent altid mindst tre tilbud
Det lyder enkelt, men i praksis er det mange, der nøjes med ét eller to tilbud af tidsmæssige årsager. Problemet er, at du ikke har noget referencepunkt uden minimum tre tilbud. Tilbuddene bør altid baseres på den samme beskrivelse af arbejdet — ellers sammenligner du æbler og pærer.
Tjekpunkter ved vurdering af tilbud
- CVR-nummer: Kontrollér at virksomheden eksisterer og ikke er under konkursbehandling via virk.dk/cvr
- Forsikring: Kræv dokumentation for erhvervsansvarsforsikring og garanti
- Referencer: Bed om 2–3 kontaktbare referencer fra lignende projekter
- Certifikater: For tagrenovering, kræv at tagdækkeren er certificeret eller har relevant uddannelse
- Betalingsbetingelser: Undgå at betale mere end 30 % i udbetaling; betal aldrig det fulde beløb på forhånd
- Startdato og tidsplan: Få en realistisk og bindende tidsplan skriftligt
Undgå fælder
Vær særligt opmærksom på håndværkere, der tilbyder unormalt lave priser, kræver stor kontantbetaling på forhånd, ikke kan fremlægge forsikringsbevis, eller som opsøger dig uopfordret efter en storm eller skade på taget. Såkaldte “stormchasers” er et reelt problem i branchen og kan efterlade dig med dårligt udført arbejde og ingen rekurs.
Ofte stillede spørgsmål
Kan jeg få lån til tagrenovering uden friværdi?
Ja, det er muligt. Uden friværdi kan du søge om et usikret boligforbedringslån i din bank, typisk med en løbetid på 5–15 år og en højere rente end realkreditfinansiering. Alternativt kan du undersøge grønne lån, hvis renoveringen forbedrer boligens energiklasse. Husk, at håndværkerfradraget fortsat gælder og kan reducere din reelle nettoudgift markant.
Hvad er håndværkerfradraget, og hvem kan bruge det?
Håndværkerfradraget (BoligJobordningen) er en statslig ordning, der giver alle skatteydere mulighed for at fradrage arbejdslønnen ved godkendte renoveringsopgaver direkte i skatten. Du kan fratrække op til 25.000 kr. pr. person pr. år ved energirenoveringer og 6.400 kr. ved øvrige opgaver. Fradraget gælder for lejlighedsejere, husejere og sommerhusejeree — og det indberettes digitalt via SKAT.dk.
Er en tagrenovering en god investering i forhold til boligens salgsværdi?
Et nyt tag øger generelt boligens salgsværdi og ikke mindst dens salgbarhed, da en købers bank sjældent vil finansiere køb af en bolig med et skadet eller nedslidet tag. Undersøgelser fra den danske boligbranche peger på, at en ny klimaskærm (tag + vinduer + isolering) typisk øger salgsprisen med 5–15 % og reducerer gennemsalgstiden. Kombiner det med et energimærkeløft, og investeringen kan fuldt ud forsvares rent økonomisk.
Hvornår skal jeg begynde at spare op til en tagrenovering?
Svaret er: nu. Et typisk tegltag holder 40–60 år, betontagsten 30–50 år og tagpap 20–30 år. Kender du alderen på dit tag — eller kan du se tegn på slid — bør du starte opsparing og planlægning straks. Sæt 1–1,5 % af boligens værdi til side årligt og lav en vurdering med en autoriseret tagdækker hvert 5–7. år for at have et realistisk billede af tagmaterialets tilstand og restlevetid.
Ansvarsfraskrivelse: Indholdet i denne artikel er alene generel information og udgør ikke professionel rådgivning. Ved beslutninger om sundhed, økonomi eller jura bør du søge en kvalificeret fagperson.